看到「證件借款」廣告時,先別把身分證、健保卡拍照傳出去。證件的作用是核對申請人身分,不是拿來抵押換現金;能不能取得資金,還要看申請管道、還款來源、信用、資產或擔保品等條件。
如果你想知道雙證件是哪兩張、沒有薪轉可以準備什麼、線上送件怎麼降低個資風險,下面依申請順序整理。至於只憑身分證借錢、沒工作申請及證件外流後的處理,本站另有專頁說明,避免兩個主題混在一起。
「證件借款」不是單一、正式的金融商品名稱,多半是市場用語。身分證、健保卡或駕照可用於核對身分,但不代表只交證件就能通過審核,也不代表對方可以把證件正本當作擔保品。
一、證件借款是什麼?先分清楚核對身分與借款條件
「證件借款」常被用來描述申請時要提供身分證明文件的借款服務,但這個名稱本身沒有說明實際承作單位、契約類型或審核方法。看到廣告時,不能只憑四個字判斷方案是否適合,也不要把「需要證件」理解成「拿證件抵押」。
(一)證件只負責證明你是誰
申請單位查驗證件,主要是確認姓名、年齡與申請人身分。不同產品可能採現場查驗、視訊核身、自然人憑證或其他方法,所需文件須以實際承作單位公告為準。
(二)核貸還要看資金怎麼還
身分確認完成後,承作單位還會依產品查看收入紀錄、信用資料、往來狀況、名下資產或擔保品。沒有某一種工作文件,不等於完全不能評估;但若對方完全不問還款來源,只催促交證件或先付款,就要停下來查清楚。
二、雙證件是什麼?不一定只有一種固定組合
雙證件通常是指用兩份有效文件交互核對身分。常見做法是身分證搭配健保卡或駕照,但各機構接受的第二證件、是否需要正本查驗,以及線上核身方式都可能不同,並不存在所有借款方案共用的一套固定組合。
(一)常見證件與用途
| 文件 | 常見用途 | 送件前要確認 |
|---|---|---|
| 國民身分證 | 核對姓名、出生日期、統一編號等基本身分 | 正本在哪個環節查驗、影本由誰收取 |
| 健保卡 | 作為第二身分文件交互核對 | 對方是否真的接受,避免多傳不必要資料 |
| 駕照 | 核對照片與基本身分,也可能配合車輛相關方案 | 不要把駕照與車籍文件的用途混在一起 |
| 其他官方文件 | 依產品、國籍或核身流程補充 | 先向實際承作單位確認文件名稱與用途 |
(二)正本查驗和交付正本不同
現場出示正本供核對,和把正本留給對方保管,是兩件不同的事。《當舖業法》第15條規定,當舖業收當物品時須查驗持當人的身分證件;第16條則規定,政府核發的證照及私人身分證明文件不得收當。換句話說,當舖可以為核對持當人身分而查驗證件,但不能把證件當成質當物。其他申請流程若要查驗正本或收取影本,先問清楚目的、保管方式與返還時間。
三、銀行、融資方案與當舖要準備的資料有什麼不同?
同樣都會確認身分,各管道接下來看的資料不一樣。下表整理的是常見方向,不是每家機構的固定清單;正式申請前,以承作單位最新要求為準,也不要在尚未確認對方身分時一次傳送全部資料。
| 申請管道 | 身分文件 | 常見補充資料 | 主要判斷方向 |
|---|---|---|---|
| 銀行信用貸款 | 依銀行核身規定 | 收入、職業、薪轉、扣繳或其他財力資料 | 信用與還款能力 |
| 融資相關方案 | 依實際簽約與撥款單位要求 | 收入往來、工作資料,或汽機車等資產文件 | 依產品評估還款來源或資產條件 |
| 合法當舖 | 核對申請人身分 | 可質當物品的所有權或相關資料 | 質當物價值、契約與還款安排 |
| 私人借貸 | 沒有一致標準 | 由雙方約定 | 更要確認貸與人身分、利率、費用、擔保與契約內容 |
(一)收入文件不只薪轉一種
受薪族常見的資料有薪轉存摺、扣繳憑單或在職資料;接案者、自營商與收入不固定者,可先詢問是否接受存摺往來、所得資料、合約或其他能說明現金流的文件。可接受哪些資料,取決於產品與承作單位,不能把「沒薪轉」直接等同「沒有還款能力」。
(二)擔保品文件用來確認權利與價值
若申請方向涉及汽車、機車、房屋或可質當物品,對方可能查看行照、權利資料或物品狀況。這些資料的用途和信用貸款不同,申請人要確認交件範圍,避免把無關的個人文件一起送出。
四、只有證件、沒有工作證明,可以辦借款嗎?
只有證件通常不足以合理判斷借款條件。承作單位還要知道資金如何償還,或是否有可評估的擔保品;所以真正要問的不是「有沒有工作」,而是「目前有哪些可查核的收入、現金流或資產」。
(一)沒工作、沒薪轉、收入不固定是三種情況
- 目前沒有受僱工作:可能有存款、租金、退休金或其他來源,要依產品判斷是否接受。
- 有工作但沒有薪轉:可詢問是否接受薪資袋、扣繳資料、存摺往來或其他證明。
- 接案或自營收入不固定:可整理近幾個月的入帳紀錄、報稅或營業資料,讓對方看得到現金流。
(二)「免聯徵」不等於「免審核」
聯徵只是信用資料查核的一種方式。某個方案沒有調閱銀行聯徵,也可能改看收入、存摺往來、擔保品或其他條件;「免聯徵」「免上傳財力」和「完全免審核」不能畫上等號。若廣告保證不看任何條件就放款,先確認實際契約、費用與資金來源。
五、線上傳證件照片前,先做六項安全檢查
線上送件本身不代表有問題,風險通常出在網址、收件對象與資料用途不明。傳送前先完成下列檢查,若對方催促你跳過其中任何一步,寧可先中止。
《個人資料保護法》第8條列出收集個人資料時原則上須告知的內容,包括收集者名稱、目的、資料類別、使用期間與方式、當事人可行使的權利,以及不提供資料可能產生的影響;條文也另列可免告知的情形。線上送件頁面若沒有這些基本說明,先向收件單位問清楚,不要直接上傳。
- 從官方管道進入:不要只點陌生簡訊、社群私訊或不明LINE帳號提供的連結。
- 確認收件主體:問清楚公司名稱、聯絡方式、簽約單位、撥款單位與收款帳戶是否一致。
- 確認資料用途:逐項問證件、存摺或資產文件用在哪個審核環節,不因對方說「公司規定」就全部交付。
- 替影本加註:在不遮住必要辨識資訊的前提下,寫上指定公司、用途與日期;註記可表達授權範圍,但不能保證完全杜絕冒用。
- 保留送件紀錄:記下傳送時間、網址、帳號、檔案內容與對話,以便日後核對。
- 先看隱私與契約資訊:確認個資由誰蒐集、用在哪裡,以及不繼續申請時可如何聯絡處理。
(一)哪些資料不要交出去?
| 資料或操作 | 為什麼要停下來 |
|---|---|
| 提款卡、網銀密碼 | 這些資料會讓他人取得帳戶控制權,不是一般核貸所需的身分文件 |
| 簡訊驗證碼或一次性密碼 | 可能被用來完成轉帳、登入或其他本人驗證 |
| 要求安裝遠端控制程式 | 對方可能看到畫面、操作手機或取得更多帳戶資訊 |
| 要求先匯保證金到私人帳戶 | 款項用途與收款人不明,需先查證,不能只靠口頭承諾 |
| 空白契約、空白本票或未填完整文件 | 簽名後內容可能被補填,申請人也無法確認實際義務 |
(二)公司登記只能證明資料可查,不能代替完整判斷
可以先透過經濟部商工登記公示資料查詢公司名稱、統一編號與登記狀態,但查得到公司,不等於政府替借款方案、費用或核准結果背書。還要繼續核對實際接洽人、契約主體、收款帳戶與聯絡管道。
六、簽約與撥款前,怎麼確認實拿金額和總成本?
證件確認只是流程前段。真正會影響還款的是契約上的本金、利率、各項費用、期數、每期金額、遲繳條件與提前清償規定,不能只看廣告寫的月付或口頭說明。如果不確定利息與費用如何換算,可先了解小額利息怎麼算,再把實際入帳金額和總還款金額放在一起比較。
(一)把四個金額寫在同一張紙上
- 契約記載的借款本金。
- 扣除各項費用後,實際入帳或拿到的金額。
- 每期要付多少、總共要付幾期。
- 全部繳完的總金額,以及遲繳或提前清償可能增加的成本。
如果口頭說法與契約不一樣,以簽名前拿到的完整書面內容重新確認,不要在空白處先簽名。對方若拒絕提供契約、費用名目含糊,或催促立刻決定,可以先離開。
(二)確認誰跟你簽約、誰實際撥款
網站品牌、介紹人、簽約公司、貸與人與收款帳戶可能不是同一名稱。申請人要逐一核對,尤其不能把款項匯入無法說明關係的私人帳戶;有疑似詐騙情況,可透過警政署165反詐騙管道查證。
七、證件借款和身分證借款差在哪?
這兩個詞在廣告裡常被混用。這一頁聚焦雙證件、申請文件與安全送件;如果你遇到「只要一張身分證」「沒工作也能借」「證件換現金」等話術,請改看身分證借款風險大解密:沒工作也能借錢?合法管道與陷阱一次看懂,裡面另有線上身分證借款、資料外流風險與後續處理。
八、證件借款常見問題
Q1:雙證件一定是身分證加健保卡嗎?
不一定。身分證搭配健保卡或駕照很常見,但不同機構、產品與核身方式接受的文件可能不同。先向實際承作單位確認,不要因為對方開口就多傳無關資料。
Q2:證件影本加註用途就一定安全嗎?
不能保證。加註公司名稱、用途與日期,可以表達這份影本的授權範圍,但還要確認收件主體、網址、資料保存方式與契約內容,並保留傳送紀錄。
Q3:證件借款免聯徵嗎?
要看實際產品。銀行信用貸款可能查核信用資料,其他方案也可能用收入、往來紀錄或擔保品評估。免聯徵不代表免審核,更不等於只憑證件就能取得資金。
Q4:業者可以保管身分證正本嗎?
正本供現場核對和把正本留下是不同情況。依《當舖業法》第16條,當舖不得把政府核發證照或私人身分證明文件當作質當物。遇到要求長時間留下正本的情況,先中止並問清楚用途與返還時間。
Q5:沒有薪轉,還能準備哪些資料?
可先詢問承作單位是否接受存摺往來、扣繳或所得資料、工作合約、營業資料,或依產品提供資產與擔保品文件。可接受的資料沒有統一標準,以實際審核規定為準。
資料來源與查詢日期
- 全國法規資料庫《當舖業法》,查詢日期:2026年10月22日。第15條規範當舖收當時的身分查驗,第16條禁止收當政府證照及私人身分證明文件;不擴張解釋成所有金融機構的共同規定。
- 全國法規資料庫《個人資料保護法》,查詢日期:2026年10月22日。第8條列出向當事人收集個人資料時的告知項目,並另列可免告知的情形。
- 經濟部商工登記公示資料查詢服務,查詢日期:2026年10月22日。登記資料可供核對公司身分,不代表個別方案獲政府背書。
- 內政部警政署165全民防騙網,查詢日期:2026年10月22日。遇到可疑帳號、連結或匯款要求,可透過官方管道查證。
延伸閱讀
- 小額借款推薦|銀行、融資與擔保方案怎麼選?
- 小額貸款五萬好過嗎?沒薪轉、信用瑕疵的借5萬方法
- 急借3萬、10萬怎麼借最快?快速合法撥款管道與利息全攻略
- 汽車借款推薦怎麼選?銀行、融資公司、當舖完整比較
- 債務整合推薦怎麼選?從每月帳單看懂優缺點與方案
關於尚泓融資:公司資料、服務特色與官方聯絡方式
借款牽涉個人資料與還款責任,除了比較額度和速度,也要確認實際接洽的業者是否具有可查證的公司資料、官方聯絡管道及實體服務資訊。
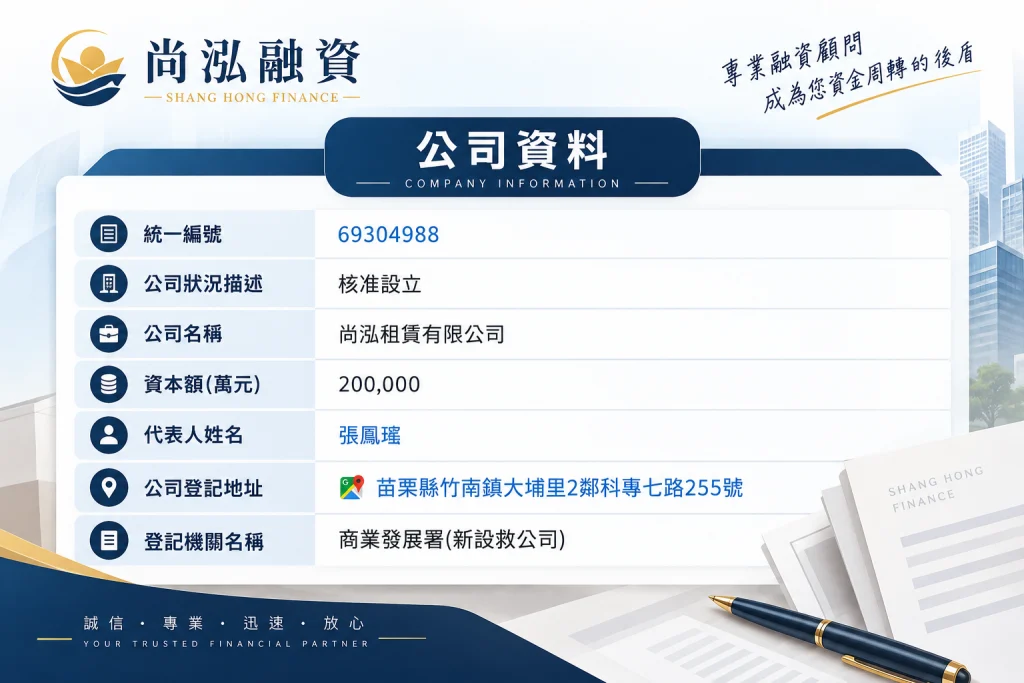
(一)尚泓租賃有限公司登記資料
| 公司名稱 | 尚泓租賃有限公司 |
|---|---|
| 統一編號 | 60304988 |
| 公司狀況 | 核准設立 |
| 核准設立日期 | 2026年2月11日 |
| 登記機關 | 經濟部商業發展署 |
公司名稱、統一編號及登記狀態可透過公開公司登記資料核對。公司登記代表公司資料可查證,不等於政府替個別方案、額度或核准結果背書。
(二)尚泓提供哪些資金需求諮詢?
尚泓官網目前整理的服務方向,包括汽機車、房屋土地、企業工商、黃金精品、股票代墊及債務整合等資金需求。實際適用方向須依客戶條件、持有資產、資金用途及承作單位評估。
- 沒有固定薪轉時,可以準備哪些收入紀錄。
- 名下有汽車、機車或其他資產時,可詢問哪些方向。
- 不同方案的實拿、月付、期數與總繳如何比較。
- 現有負債是否可能讓新增月付變得過於吃緊。
- 正式申請前,還有哪些費用及契約內容需要確認。
(三)尚泓的四項可查證特色
| 特色 | 使用者可以確認什麼? |
|---|---|
| 公司資料可以公開核對 | 公司名稱、統一編號、登記狀態及登記機關都有公開資料,不必只依據廣告文字判斷業者身分。 |
| 提供實體服務資訊 | 官網公開竹南服務地址、電話及聯絡方式,可由官網確認接洽管道,避免誤加來路不明的帳號。 |
| 依收入與資產條件整理方向 | 除了固定薪轉,也可整理平台收入、存摺往來、所得資料及名下汽機車、房屋等資產資訊。 |
| 先詢問,再自行決定 | 先了解所需資料、可能費用及評估方向;詢問不等於正式申請或保證核准,最後由客戶自行判斷。 |